سود خالص فروشگاه را چطور حساب کنیم (با مثال عددی)
«ماه پیش ۸۰ میلیون فروختم» جملهای است که دربارهٔ سود چیزی نمیگوید. سود خالص فروشگاه عددی است که بعد از کم کردن قیمت کالا و همهٔ هزینهها، واقعاً مال شماست. در این مقاله فرمول را ساده مینویسیم، با یک مثال عددی حساب میکنیم و میگوییم در اول هر بخش از کجا میآید. نمای کلی بخش مالی در راهنمای حسابداری فروشگاه اینترنتی است. یادآوری: بخش مالی اول حسابداری رسمی و محاسبهٔ مالیات نیست؛ دید مدیریتی است.
فرمول سود خالص
سه مرحله است:
- سود فروش = درآمد فروش − بهای تمامشده
- سود قبل از سربار = سود فروش + سایر درآمدها
- سود خالص = سود قبل از سربار − هزینههای سربار
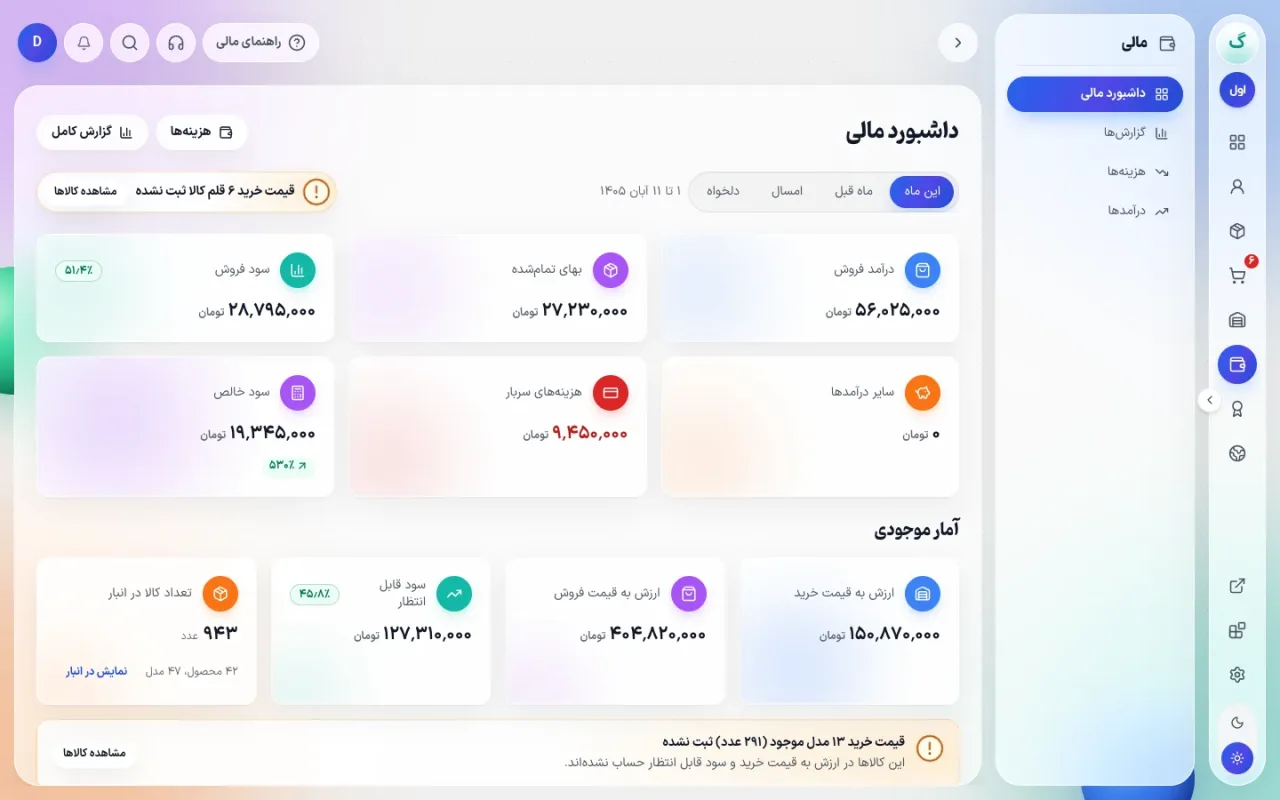
هر سه عدد در داشبورد مالی یک کارت جدا دارند: «درآمد فروش»، «بهای تمامشده»، «سود فروش» (با درصد حاشیه)، «سایر درآمدها»، «هزینههای سربار» و «سود خالص».
هر قسمت یعنی چه؟
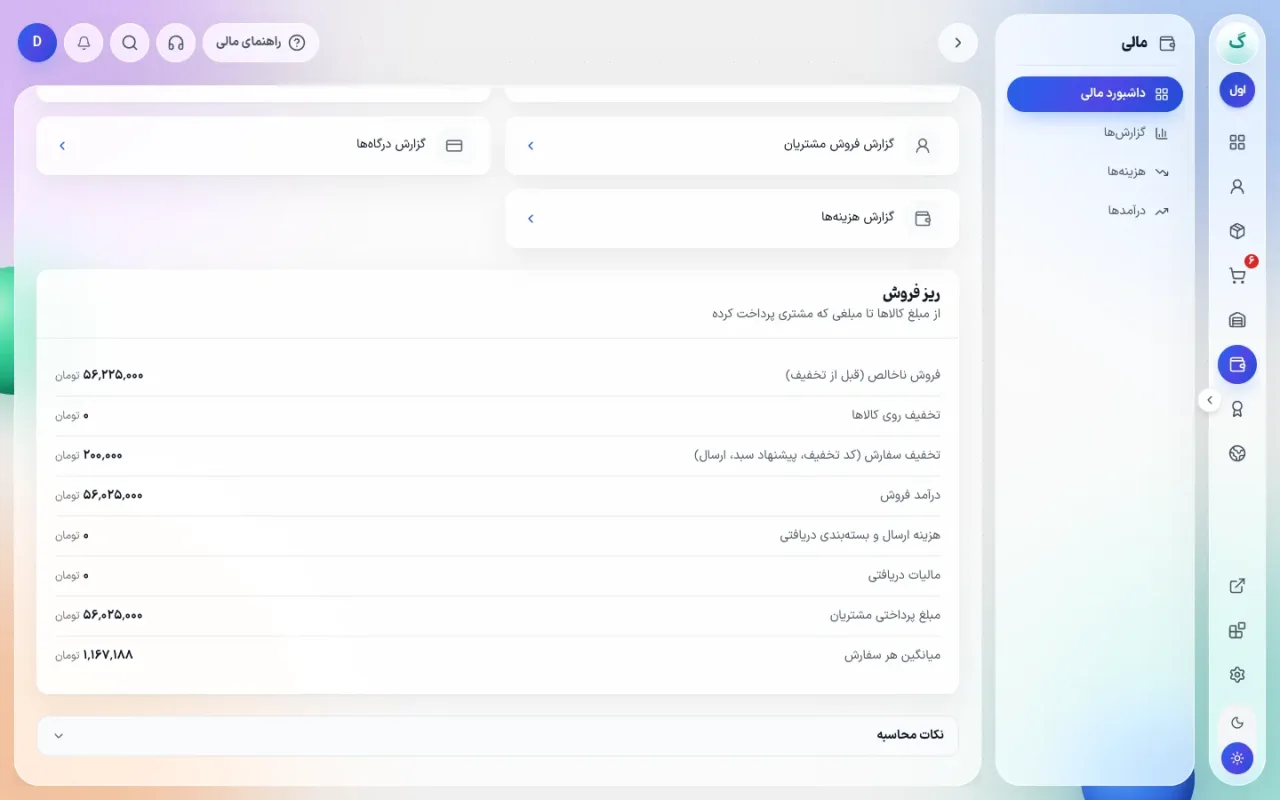
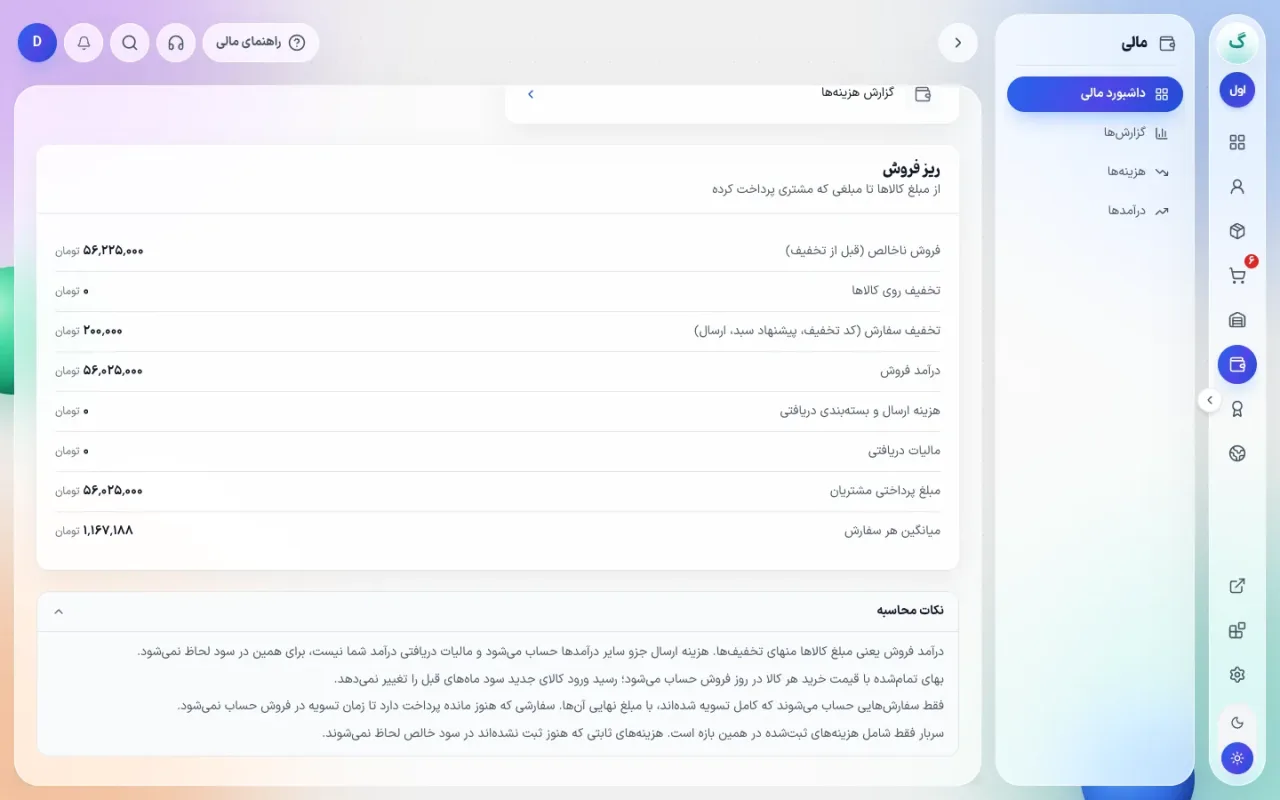
درآمد فروش. مبلغ کالاها منهای تخفیفها. فروش ناخالص، تخفیف روی کالاها و تخفیف سفارش (کد تخفیف، پیشنهاد سبد) از آن کم شدهاند. مبلغی که مشتری پرداخته با درآمد فروش یکی نیست، چون هزینهٔ ارسال و مالیات هم دارد.
بهای تمامشده. قیمت خرید همان کالاهایی که فروختید، با قیمتی که در لحظهٔ فروش ثبت شده است. توضیحش در قیمت تمامشده و قیمتگذاری آمده است.
سایر درآمدها. هزینهٔ ارسال و بستهبندی که از مشتری گرفتید، بهعلاوهٔ درآمدهایی که خودتان در بخش درآمدها ثبت میکنید (خدمات، فروش دارایی، اجارهٔ دریافتی). عمداً از درآمد فروش جداست؛ چون برای این پول بهای کالا نداریم و اگر داخل فروش بیاید حاشیه سود را کاذب بالا میبرد.
هزینههای سربار. هر هزینهای که در بخش هزینهها ثبت کردهاید و در همان بازه است. به ثبت هزینهها نگاه کنید.
مالیات دریافتی. درآمد شما نیست و در سود نمیآید.
مثال عددی
مثال فرضی: فروشگاه لوازم آشپزخانه در یک ماه.
- فروش ناخالص: ۹۵٬۰۰۰٬۰۰۰ تومان
- تخفیفها (کالا و کد تخفیف): ۵٬۰۰۰٬۰۰۰
- درآمد فروش: ۹۰٬۰۰۰٬۰۰۰
- بهای تمامشدهٔ کالاهای فروختهشده: ۵۴٬۰۰۰٬۰۰۰
- سود فروش: ۳۶٬۰۰۰٬۰۰۰ (حاشیه ۴۰ درصد)
- هزینهٔ ارسال دریافتی: ۳٬۰۰۰٬۰۰۰ (سایر درآمدها)
- اجاره: ۸٬۰۰۰٬۰۰۰، تبلیغات: ۹٬۰۰۰٬۰۰۰، بستهبندی: ۴٬۰۰۰٬۰۰۰، سایر: ۳٬۰۰۰٬۰۰۰ (جمع ۲۴٬۰۰۰٬۰۰۰)
- سود خالص = ۳۶ + ۳ − ۲۴ = ۱۵٬۰۰۰٬۰۰۰ تومان
سود خالص حدود ۱۶٫۷ درصد درآمد فروش است. اگر تبلیغات را ۹ میلیون به ۱۲ میلیون ببرید و فروش ثابت بماند، سود خالص ۱۲ میلیون میشود. این محاسبه میگوید تبلیغات اضافه باید دستکم ۳ میلیون سود فروش بیشتر بیاورد (در حاشیه ۴۰ درصد: حدود ۷٫۵ میلیون فروش اضافه) تا به صرفه باشد. (همهچیز فرضی است.)
چرا سود خالص اول با اکسل فرق میکند؟
سه ویژگی در اول هست که با محاسبهٔ دستی نمیخواند، و بهتر است بدانید:
- فقط سفارشهای کاملتسویهشده حساب میشوند. سفارشی که هنوز مانده پرداخت دارد تا زمان تسویه در فروش نیست.
- بهای تمامشده در روز فروش قفل است. رسید ورود کالا با قیمت جدید، سود ماههای قبل را عوض نمیکند.
- فقط هزینههای ثبتشده در بازه کم میشوند. هزینهٔ ثابتی که ثبت نکردهاید (مثلاً اجاره) در سود خالص نیست. این مهمترین دلیلی است که سود در پنل از واقعیت بالاتر دیده میشود.
داشبورد مالی این نکتهها را در بخش «نکات محاسبه» توضیح میدهد.
تغییر نسبت به ماه قبل
کارتهای درآمد فروش، سود فروش و سود خالص یک نشان تغییر دارند که با بازهای همطول درست قبل از بازهٔ انتخابی مقایسه میشود. مقایسه همیشه با بازهای است که به همان تعداد روز باشد و یک روز پیش از شروع بازهٔ شما تمام شود. «این ماه» از اول ماه شمسی تا امروز است؛ پس مثلاً در روز دهم ماه، با ده روز آخر ماه قبل سنجیده میشود، نه با کل ماه قبل. «ماه قبل» هم با بهاندازهٔ همان تعداد روز پیش از آن سنجیده میشود، که ممکن است با مرز یک ماه شمسی دقیقاً یکی نباشد. برای مقایسهٔ ماه با ماه، دو ماه کامل را کنار هم ببینید.
چه چیزی در سود خالص نیست؟
- کارمزد درگاههای پرداخت. بهصورت جدا ثبت نمیشود؛ اگر از حسابتان کسر میشود، آن را بهعنوان هزینه بزنید.
- مالیات و عوارض. محاسبه نمیشود.
- حقوق صاحب فروشگاه اگر ثبت نکنید.
- استهلاک و هزینهٔ سرمایهای (خرید تجهیزات بزرگ) مگر خودتان بهصورت هزینه ثبت کنید. اینها ابزار حسابداری رسمیاند و اینجا نیستند.
چند عدد کنار سود خالص که باید دید
سود خالص تنها نیست. دو نسبت ساده به آن معنا میدهند. اول، درصد سود خالص (سود خالص ÷ درآمد فروش): در مثال بالا حدود ۱۶٫۷ درصد. اگر دو ماه پشت سر هم پایین بیاید، یعنی هزینهها یا حاشیه مشکل دارند، حتی اگر فروش رشد کرده باشد. دوم، سهم هزینه از فروش که در گزارش هزینهها آمده است: ۲۴ ÷ ۹۰ حدود ۲۷ درصد. هر قدر این سهم ثابت بماند و فروش بالا برود، سود خالص هم بالا میرود.
یک تمرین ماهانه ۵ دقیقهای: سه عدد (درصد حاشیه، سهم هزینه از فروش، درصد سود خالص) را در دفتر بنویسید. بعد از چند ماه روند خودش را نشان میدهد.
اشتباههای رایج
- سود را با فروش یکی گرفتن.
- فراموش کردن هزینههای کوچک. بستهبندی، کرایه، نرمافزار، همه جمع میشوند.
- مقایسهٔ ماه ناقص با ماه کامل.
- نداشتن قیمت خرید. کالای بیقیمتخرید سود را بیشازحد نشان میدهد؛ هشدار داشبورد را جدی بگیرید.
- تقسیم سود برای برداشت قبل از کم کردن هزینههای ثابت.
- قضاوت از یک ماه. فصلها و مناسبتها سود را بالا و پایین میکنند.
سؤالهای رایج
سود خالص همان پولی است که در حساب بانکی دارم؟
نه. پولی که در حساب است به زمان پرداختها، موجودی خریداریشده و برداشتها هم بستگی دارد.
اگر کالا را خریدهام و نفروختهام، از سود کم میشود؟
نه. تا زمانی که فروخته نشود، موجودی انبار است، نه هزینه.
برای هر کانال سود جدا میبینم؟
بله. در گزارشها، تب «کانال فروش»، برای هر کانال تعداد سفارش، فروش خالص، بهای تمامشده، سود فروش و حاشیه سود را میبینید؛ هزینههای سربار به کانال تقسیم نمیشوند و فقط در سود خالص کل میآیند.
هزینهٔ تبلیغات را به محصول نسبت میدهد؟
نه؛ هزینهها سربار کل فروشگاهاند.
با اول امتحانش کنید
صفحهٔ حسابداری فروشگاه اول را ببینید و با ۷ روز تست رایگان اول هزینههای ماه را ثبت کنید تا سود خالص واقعیتان را ببینید.
حسابداری فروشگاه با اول
همین کارهایی که خواندید را در اول انجام دهید. ثبتنام چند دقیقه بیشتر نمیبرد.