ثبت هزینهها؛ کرایه، تبلیغات و بستهبندی کجا گم میشوند
اجارهٔ مغازه را همه به یاد دارند. ولی کارتن و چسب بستهبندی، کرایهٔ پیک، حق اشتراک نرمافزار، تبلیغات اینستاگرام، شارژ اینترنت و ناهار همکار، ریز هستند و کسی ثبتشان نمیکند. آخر ماه که جمع میزنید، چند میلیون «گم شده» است. ثبت هزینهها یعنی این پولها را در جایی بنویسید که بعداً بشود جمع و دستهبندیشان کرد؛ چون هر هزینهٔ ثبتنشده سود خالص را بیش از واقع نشان میدهد.
در این مقاله میگوییم چه چیزی را هزینه حساب کنیم، چه چیزی را نه، و در اول چطور ثبت و گزارش بگیریم. تصویر کلی را در راهنمای حسابداری فروشگاه اینترنتی ببینید. یادآوری: این بخش دفتر هزینهٔ مدیریتی است، نه حسابداری رسمی.
چه چیزی هزینه است؟
هزینههای سربار چیزهاییاند که برای اداره کردن فروشگاه میپردازید و به یک کالای خاص مربوط نیستند:
- اجاره، شارژ، قبض
- حقوق و دستمزد
- تبلیغات و تولید محتوا
- بستهبندی و کارتن
- کرایه و پیک
- نرمافزار و اشتراکها
- هزینههای متفرقه
چیزی که هزینه به این معنا نیست: پولی که برای خرید کالا برای فروش میدهید. آن از طریق رسید ورود کالا ثبت میشود و فقط وقتی هزینه (بهای تمامشده) میشود که کالا فروخته شود. اگر هر دو را ثبت کنید، دو بار حساب شده است. دربارهٔ آن در رسید ورود کالا نوشتهایم.
ثبت یک هزینه در اول
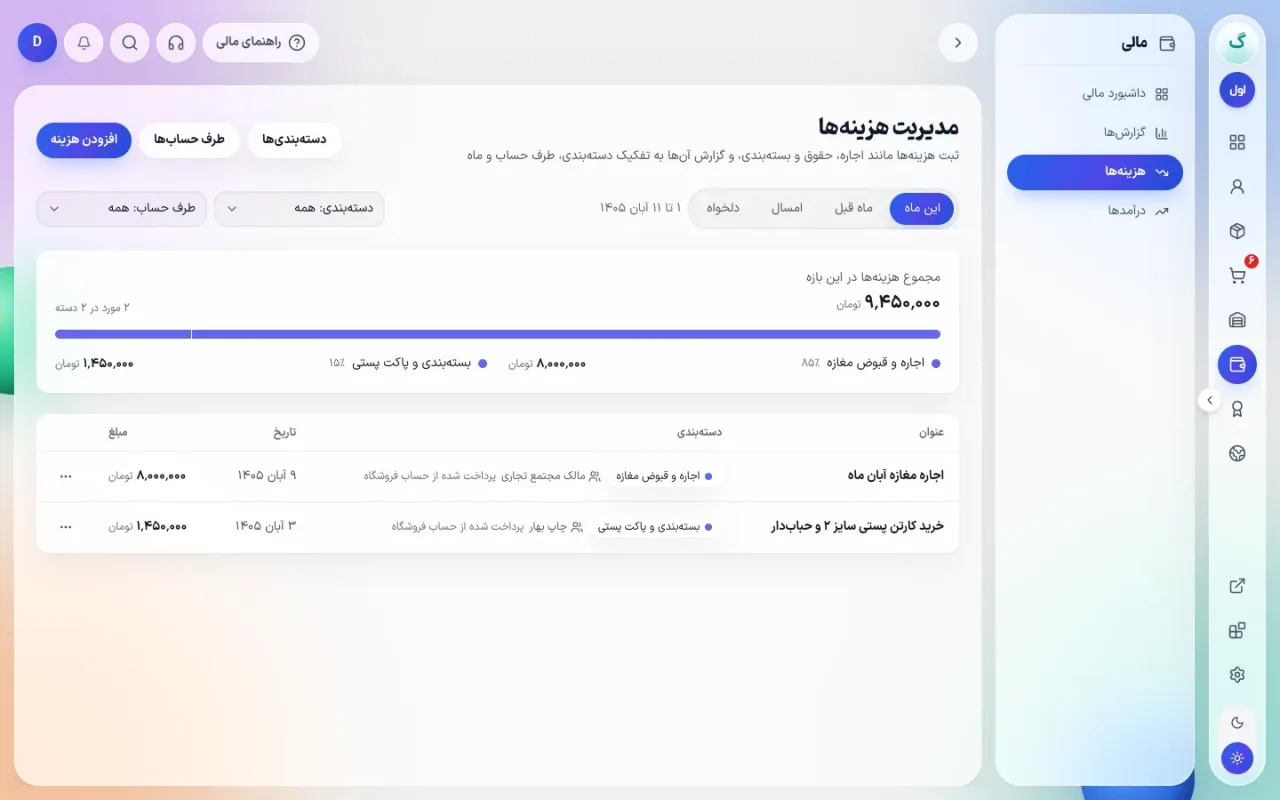
در «مدیریت هزینهها» یک هزینه چند فیلد دارد: عنوان هزینه، مبلغ (تومان)، دستهبندی، طرف حساب، تاریخ هزینه و توضیحات اختیاری. دستهبندیها و طرف حسابها را خودتان میسازید و مدیریت میکنید؛ مثلاً دستهبندی «تبلیغات» و طرف حساب «اینستاگرام». ثبتها ماهبهماه فهرست میشوند و مجموع هزینههای بازه بالای صفحه میآید.
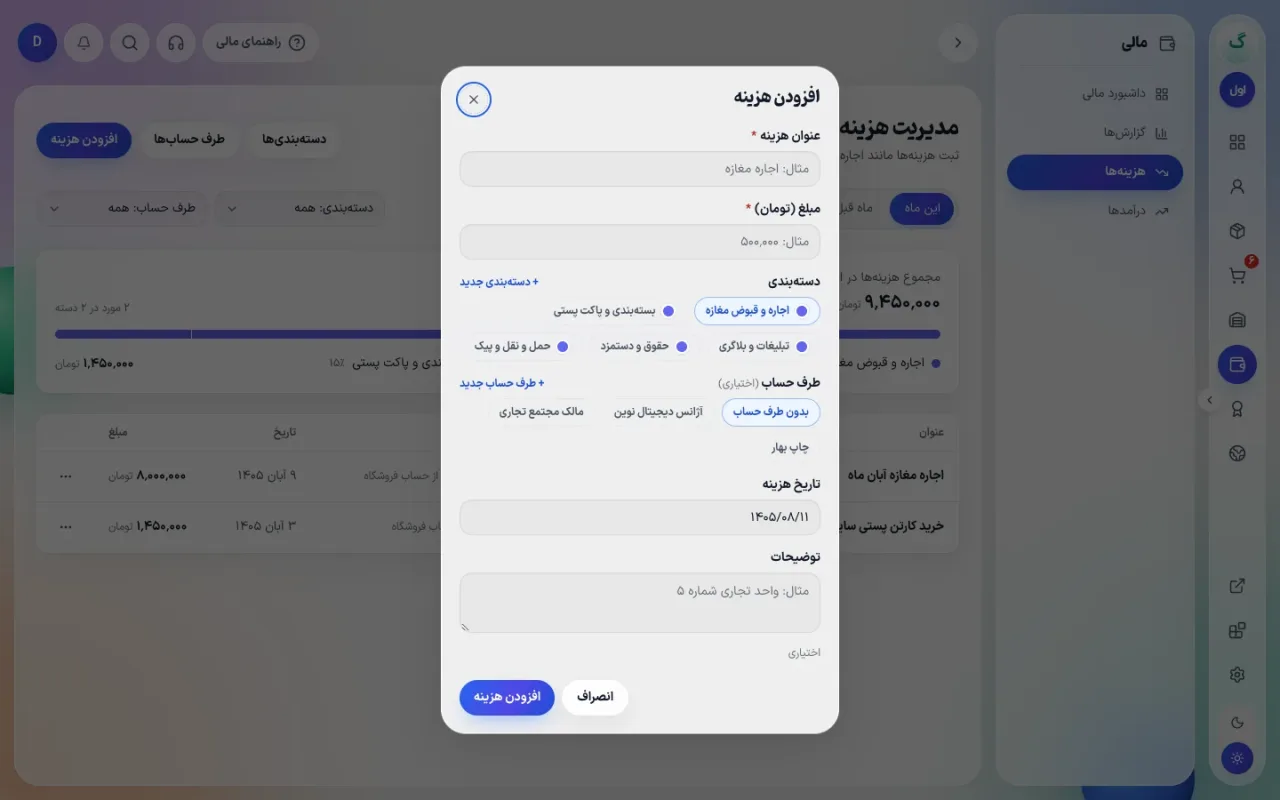
دستهبندیها را کم و ثابت نگه دارید. پنج تا هشت دسته برای شروع کافی است:
| دسته | مثال |
|---|---|
| اجاره و قبوض | اجارهٔ مغازه، برق، اینترنت |
| حقوق | همکار پارهوقت |
| تبلیغات | تبلیغ اینستاگرام، تولید محتوا |
| بستهبندی | کارتن، چسب، پاکت |
| ارسال و پیک | کرایهٔ پیک، پست |
| نرمافزار | اشتراکها |
| متفرقه | بقیه |
طرف حساب چیست؟
طرف حساب کسی است که پول به او رفته (یا از او آمده): مالک ساختمان، پیک، شرکت تبلیغاتی. با ثبت طرف حساب میتوانید ببینید در سه ماه گذشته به هر کس چقدر پرداختهاید، مثلاً هزینهٔ پیک یک نفر نسبت به همه.
ثبت درآمدهای غیرفروش
درآمدی که از فروش کالا نمیآید (خدمات، فروش یک دارایی، اجارهٔ دریافتی) در صفحهٔ جداگانهٔ «مدیریت درآمدها» ثبت میشود و در «سایر درآمدها» مینشیند. هزینهٔ ارسالی که از مشتری گرفتهاید لازم نیست جدا ثبت شود؛ خودش جزو سایر درآمدها حساب میشود.
گزارش هزینهها را چطور بخوانیم؟
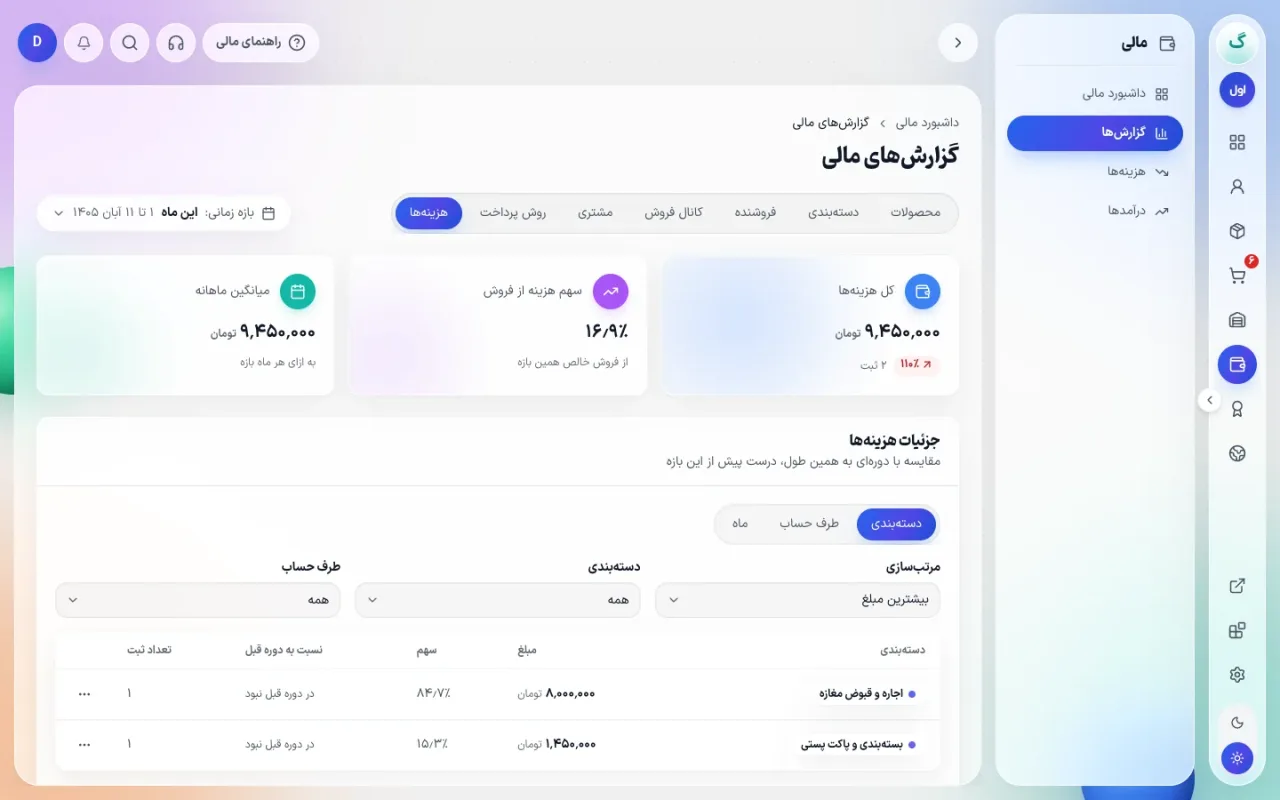
در «گزارشهای مالی» تب «هزینهها» سه عدد کلیدی دارد: کل هزینهها، سهم هزینه از فروش و میانگین ماهانه. و میتوانید تفکیک را بر اساس دستهبندی، طرف حساب یا ماه عوض کنید و بر اساس بیشترین مبلغ، بیشترین افزایش یا بیشترین تعداد ثبت مرتب کنید.
مثال فرضی: فروش ماه ۱۲۰ میلیون تومان و هزینهها ۳۰ میلیون است؛ سهم هزینه از فروش ۲۵ درصد. در گزارش تفکیک بر اساس دسته میبینید:
| دسته | مبلغ (میلیون تومان) | سهم از هزینهها |
|---|---|---|
| تبلیغات | ۱۲ | ۴۰٪ |
| اجاره و قبوض | ۱۰ | حدود ۳۳٪ |
| بستهبندی | ۴ | حدود ۱۳٪ |
| ارسال و پیک | ۳ | ۱۰٪ |
| سایر | ۱ | حدود ۳٪ |
نتیجه: بزرگترین قلم تبلیغات است. اگر مرتبسازی «بیشترین افزایش» را بگذارید، متوجه میشوید بستهبندی ماه به ماه بالا میرود؛ شاید وقتش باشد از تأمینکنندهٔ ارزانتر کارتن بخرید. (عددها فرضیاند.)
عادتهای ثبت که جواب میدهد
- همان روز ثبت کنید، حتی اگر کوتاه باشد. فهرست آخر ماه از حافظه پر نمیشود.
- هزینهٔ تکراری (اجاره، اشتراک) را اول ماه ثبت کنید. ثبت خودکار برای هزینهٔ تکراری وجود ندارد؛ هر ماه خودتان یک ردیف میزنید.
- رسید پرداخت را عکس بگیرید و در توضیحات شمارهٔ پیگیری بنویسید.
- آخر هفته ۱۰ دقیقه برای مرور ثبتها بگذارید.
هزینههای ریز چقدر مهماند؟
مثال فرضی: فروشگاهی ماهی ۴۰۰ سفارش دارد و برای هر سفارش حدود ۱۵ هزار تومان بستهبندی، چسب و کیسه خرج میکند. این ماهی ۶ میلیون تومان است؛ اگر ثبت نشود، سود خالص ۶ میلیون بالاتر از واقع دیده میشود. هیچکدام از خریدها سنگین نبود، ولی جمعشان از اجارهٔ مغازه هم بیشتر درآمد. برای همین بهتر است هزینهٔ بستهبندی را هر چند وقت یک بار به صورت یک ثبت کلی (مثلاً هر بار که کارتن میخرید) وارد کنید.
اشتباههای رایج
- ثبت خرید کالا بهعنوان هزینه. دو بار حساب میشود؛ خرید کالا با رسید ثبت میشود.
- دستهبندیهای خیلی زیاد. بعد از دو ماه خودتان هم گیج میشوید.
- ثبت نکردن هزینهٔ تبلیغات چون از کارت دیگری پرداخت شده. هر هزینهای که فروشگاه را میگرداند، ثبت میخواهد.
- قاطی کردن هزینهٔ شخصی. سود را مخدوش میکند.
- گذاشتن همه چیز در «متفرقه». گزارش بیفایده میشود.
- ثبت با تاریخ اشتباه. هزینه در ماه تاریخ ثبتشده میآید، نه ماه ثبت.
سؤالهای رایج
هزینههای مشترک با کسبوکار دیگرم را چه کنم؟
فقط سهم همین فروشگاه را ثبت کنید.
حقوق خودم را ثبت کنم؟
اگر میخواهید سود خالص نشان بدهد فروشگاه بدون صاحبش چقدر میماند، بله.
هزینهٔ ثبتشده را میشود ویرایش یا حذف کرد؟
بله، هر ردیف عملیات ویرایش و حذف دارد.
هزینهها بر هر کانال تقسیم میشوند؟
نه؛ هزینهها سربار کل فروشگاهاند.
با اول امتحانش کنید
صفحهٔ حسابداری اول را ببینید و با ۷ روز تست رایگان اول هزینههای همین ماه را ثبت کنید و سهم آنها از فروش را ببینید.
حسابداری فروشگاه با اول
همین کارهایی که خواندید را در اول انجام دهید. ثبتنام چند دقیقه بیشتر نمیبرد.