حسابداری فروشگاه اینترنتی برای غیرحسابدارها
اگر از صاحبهای فروشگاه بپرسید «ماه گذشته چقدر سود کردی؟»، بیشتر جوابها شبیه این است: «فروشمان خوب بود». فروش خوب با سود خوب یکی نیست. ممکن است ماه پرفروشی داشته باشید و بعد از کسر قیمت کالا، تبلیغات، کرایه و بستهبندی چیزی نمانده باشد. حسابداری فروشگاه اینترنتی برای صاحب فروشگاه یعنی همین چهار سؤال را بتواند جواب بدهد: چقدر فروختم؟ کالایی که فروختم چقدر برایم تمام شده بود؟ چقدر خرج کردم؟ چقدر ماند؟
این راهنما برای کسی است که حسابدار نیست و نمیخواهد هم باشد. اول مرز را روشن میکنیم: چه چیزی را پوشش میدهیم و چه چیزی را نه. بعد چهار عدد اصلی را با یک مثال کامل میرویم، و آخر سر اشتباههایی را میگوییم که سود را کاذب میکنند. هر بخش به مقالهٔ مفصلتر لینک دارد.
مرز صادقانه: این حسابداری رسمی نیست
پیش از هر چیز یک نکته. بخش مالی اول نرمافزار حسابداری رسمی نیست. سند حسابداری، ترازنامه، دفتر کل و معین، و محاسبهٔ مالیات ندارد. اگر حسابدار یا اظهارنامهٔ مالیاتی دارید، آن کار با نرمافزار حسابداری و حسابدارتان است.
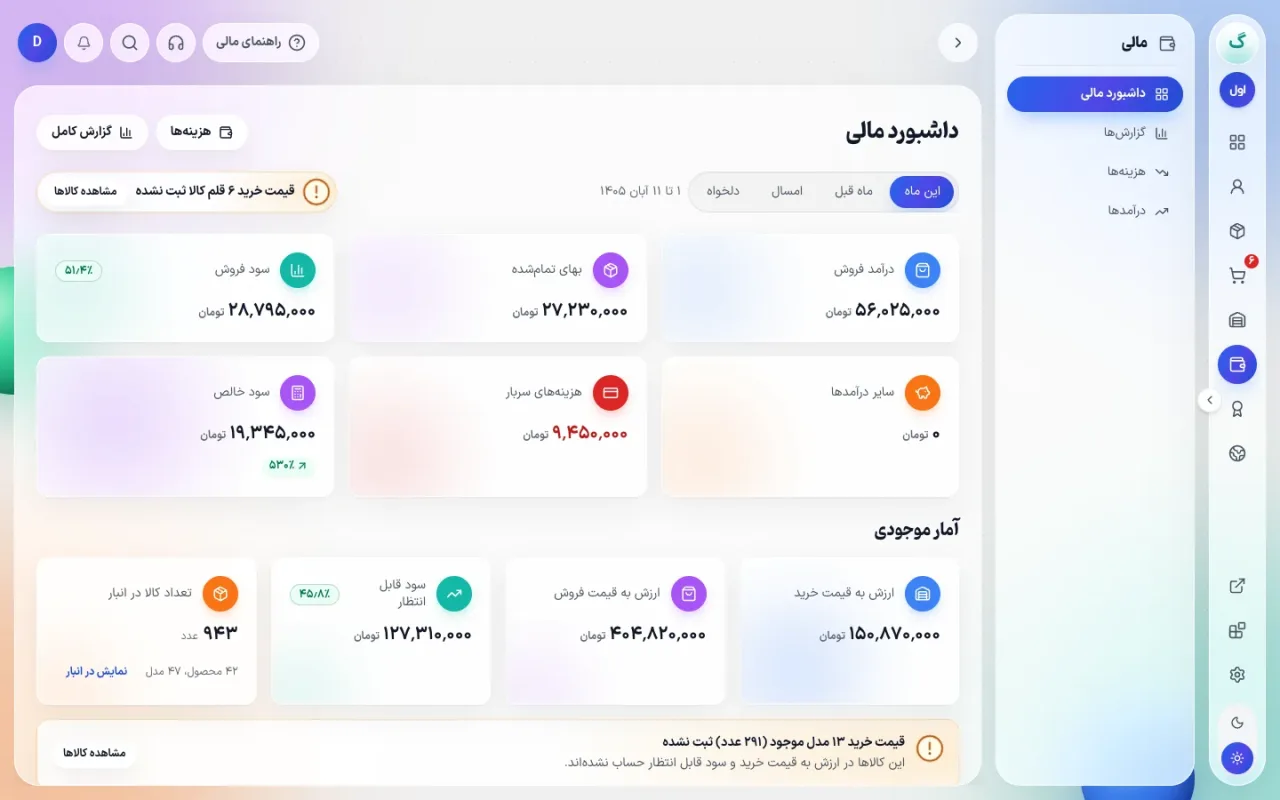
آنچه اول میدهد دید مدیریتی است: بدانید فروشگاه سود میکند یا نه، کدام محصول و کدام کانال بیشتر میآورد، هزینهها کجا میروند و پول شما چقدر روی قفسه خوابیده است. این همان چیزی است که فروشنده برای تصمیم هفتگی لازم دارد و دفتر اکسل معمولاً دقیق نشان نمیدهد.
| میدهد | نمیدهد |
|---|---|
| سود فروش و سود خالص بازه | سند حسابداری، ترازنامه، دفتر کل |
| بهای تمامشدهٔ کالای فروختهشده | محاسبهٔ مالیات و اظهارنامه |
| ثبت هزینه و درآمد غیرفروش | حقوق و دستمزد رسمی |
| گزارش فروش به تفکیک محصول، دسته، کانال، فروشنده، مشتری | حسابهای بانکی و صلحدفتر |
| ارزش انبار به قیمت خرید و فروش | استهلاک دارایی |
چهار عدد که مدیر فروشگاه لازم دارد
۱. درآمد فروش
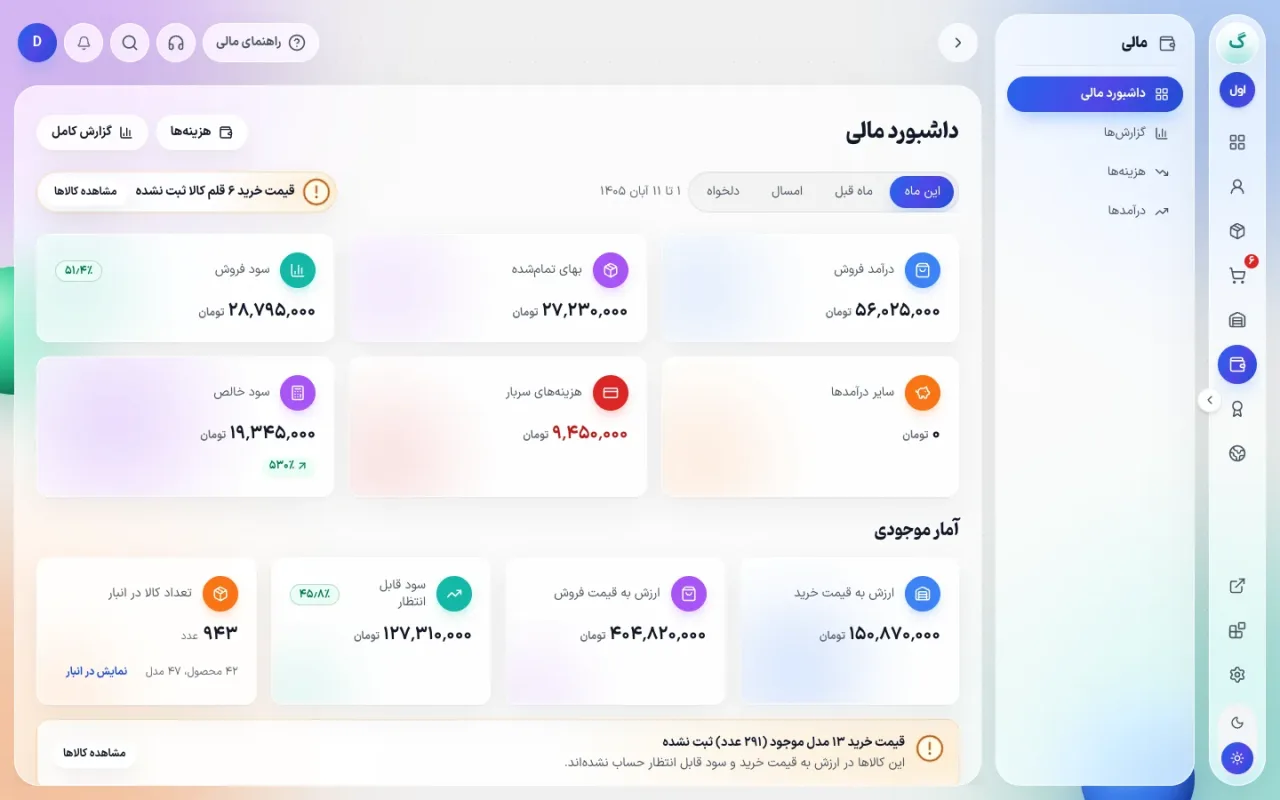
مبلغ کالاهایی که فروختید، بعد از کسر تخفیفها. در داشبورد مالی اول این عدد با نام «درآمد فروش» میآید، و «ریز فروش» مسیر آن را نشان میدهد: فروش ناخالص، تخفیف روی کالاها، تخفیف سفارش (کد تخفیف، پیشنهاد سبد، ارسال)، و بعد درآمد فروش. هزینهٔ ارسال و بستهبندی که از مشتری گرفتهاید جزو «سایر درآمدها» میرود، و مالیات دریافتی درآمد شما حساب نمیشود. فقط سفارشهایی که کامل تسویه شدهاند در فروش میآیند.
۲. بهای تمامشده
قیمتی که برای همان کالاهای فروختهشده پرداخته بودید. فرق مهمی با «پولی که ماه گذشته برای خرید جنس دادید» دارد: جنسی که خریدید ولی هنوز نفروختهاید، هنوز هزینه نیست؛ دارایی روی قفسه است. بهای تمامشده فقط برای کالای فروختهشده است. جزئیات در قیمت تمامشده و قیمتگذاری کالا آمده است.
۳. هزینهها (سربار)
اجارهٔ مغازه، حقوق، تبلیغات، اینترنت، بستهبندی، کرایه. اینها را خودتان ثبت میکنید. هزینهای که ثبت نشود در سود لحاظ نمیشود، پس سود بالاتر از واقع میشود. بیشتر در ثبت هزینهها توضیح دادهایم.
۴. سود خالص
فروش منهای بهای تمامشده میشود «سود فروش». به آن سایر درآمدها را میافزایید و هزینههای سربار را کم میکنید؛ آنچه میماند «سود خالص» است. روش خواندن کامل این عدد در سود خالص فروشگاه را چطور حساب کنیم آمده است.
مثال عددی: یک ماه یک فروشگاه
مثال فرضی: فروشگاه پوشاک «نمونه» در یک ماه.
| ردیف | مبلغ (تومان) |
|---|---|
| درآمد فروش (بعد از تخفیف) | ۱۲۰٬۰۰۰٬۰۰۰ |
| بهای تمامشدهٔ کالای فروختهشده | ۶۶٬۰۰۰٬۰۰۰ |
| سود فروش | ۵۴٬۰۰۰٬۰۰۰ |
| سایر درآمدها (هزینهٔ ارسالِ دریافتی) | ۲٬۰۰۰٬۰۰۰ |
| هزینهٔ اجاره | ۱۰٬۰۰۰٬۰۰۰ |
| تبلیغات | ۱۲٬۰۰۰٬۰۰۰ |
| بستهبندی و ارسال | ۶٬۰۰۰٬۰۰۰ |
| سایر هزینهها | ۴٬۰۰۰٬۰۰۰ |
| جمع هزینههای سربار | ۳۲٬۰۰۰٬۰۰۰ |
| سود خالص | ۲۴٬۰۰۰٬۰۰۰ |
حاشیهٔ سود فروش ۴۵ درصد است (۵۴ از ۱۲۰)، ولی سود خالص ۲۰ درصد فروش است (۲۴ از ۱۲۰). تفاوت از هزینههاست. صاحب این فروشگاه اگر فقط به «۴۵ درصد» نگاه میکرد، فکر میکرد سود بالاست. (عددها فرضیاند.)
قیمت خرید: پایهٔ همهٔ حسابها
همهٔ این حسابها به یک ورودی وابستهاند: قیمت خرید هر کالا. در اول قیمت خرید فقط از رسید ورود کالا میآید، نه از جایی دیگر. بهای تمامشدهٔ کالا میانگین موزون قیمتهای رسیدهاست، و هر بار که کالایی فروخته میشود، قیمت آن لحظه روی همان سطر فروش ثبت میماند. یعنی رسیدی که ماه بعد با قیمت بالاتر میزنید، سود فروشهای ماه قبل را عوض نمیکند. برای رسید به رسید ورود کالا مراجعه کنید.
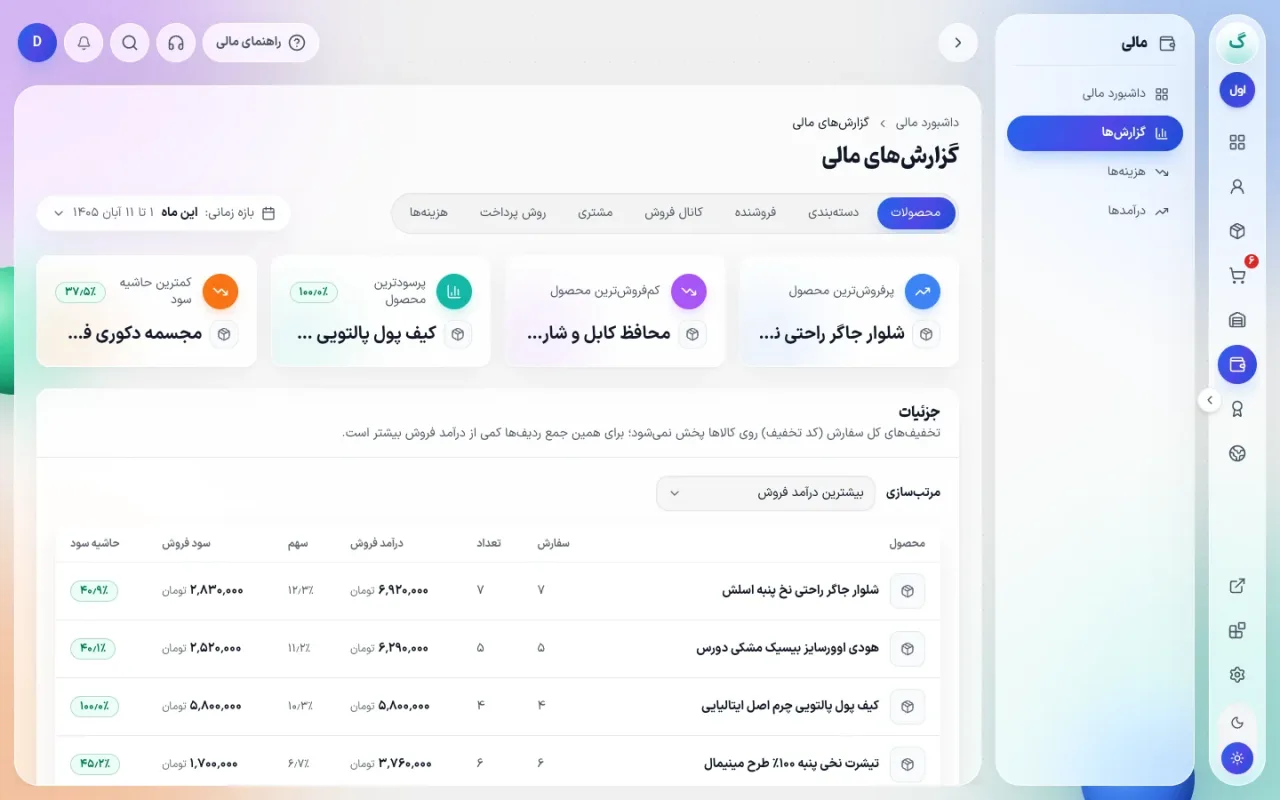
اگر کالایی بدون رسید (و بدون قیمت خرید) فروخته شود، بهای تمامشدهاش نامشخص است. داشبورد مالی در این حالت هشداری نشان میدهد: «قیمت خرید N قلم کالا ثبت نشده» با دکمهای که کالاها را فهرست میکند. تا این هشدار را رفع نکنید، سود را بالاتر از واقع میبینید.
ارزش انبار: پول روی قفسه
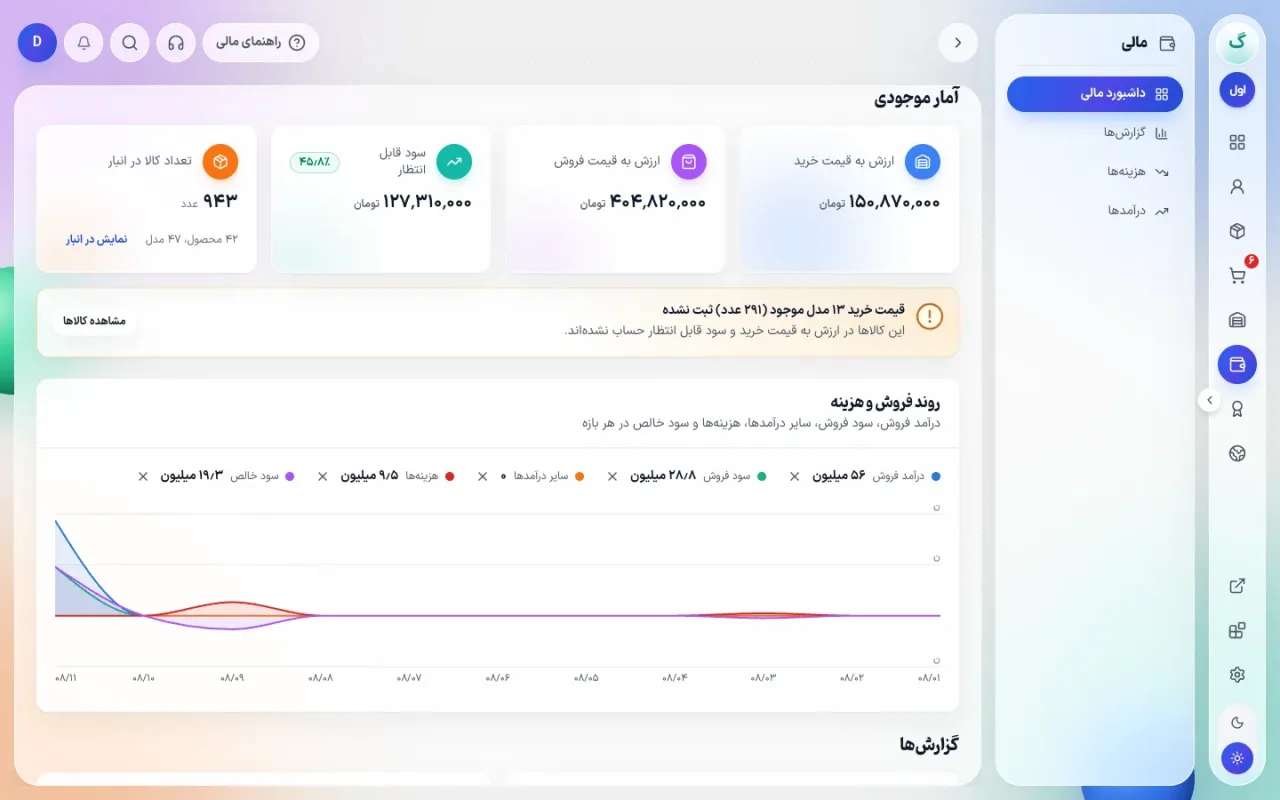
بخش «آمار موجودی» ارزش انبار را نشان میدهد: به قیمت خرید، به قیمت فروش، و تفاوتشان بهعنوان سود قابل انتظار، بهعلاوهٔ تعداد کالا در انبار. این عدد سود نیست، پولی است که در جنس بسته است. فروشگاهی که ماهی ۱۲۰ میلیون میفروشد و ۸۰۰ میلیون جنس روی قفسه دارد، باید به سرعت چرخش موجودی هم فکر کند. (عددها فرضیاند.) پیوند این بحث با انبار در راهنمای انبارداری فروشگاه آمده است.
گزارشهایی که تصمیم میسازند
صفحهٔ «گزارشهای مالی» فروش را از چند زاویه میشکافد:
- محصولات: کدام کالا بیشترین درآمد، سود و حاشیه را دارد.
- دستهبندی: کدام دسته سودآورتر است.
- کانال فروش: اینستاگرام، مغازه یا سایت.
- فروشنده: هر فروشنده چقدر فروخته است.
- مشتری: مشتریان برتر.
- روش پرداخت و هزینهها.
مرتبسازی را میتوانید بر اساس بیشترین درآمد، بیشترین سود، بیشترین یا کمترین حاشیه، یا تعداد سفارش بگذارید. برای تصمیمها، «بیشترین فروش» همیشه بهترین نیست؛ کالایی ممکن است زیاد بفروشد و حاشیهاش نزدیک صفر باشد. روش خواندن در گزارش سود و زیان ماهانه آمده است.
فاکتور
در جزئیات هر فروش دکمهٔ «فاکتور» هست که فاکتور آن فروش را برای مشتری باز میکند. این فاکتور برای مشتری و بایگانی شماست؛ سند حسابداری رسمی یا فاکتور الکترونیکی مالیاتی نیست. فاکتور اول به سامانهٔ مودیان مالیاتی وصل نیست و ارسال آن به سازمان مالیاتی با شماست.
از صفر چطور شروع کنیم؟
اگر تا امروز فقط با دفتر یا اکسل کار کردهاید، لازم نیست گذشته را بازسازی کنید. این ترتیب کمدردسرترین راه است:
- موجودی اولیه را با یک رسید وارد کنید. برای هر کالا تعداد و قیمت خرید (حتی تقریبی) بنویسید. از این لحظه بهای تمامشده دارید.
- از امروز فروشها را در پنل ثبت کنید، از هر کانالی که میآیند.
- هزینههای ثابت ماه (اجاره، حقوق، اشتراکها) را یک بار ثبت کنید و برای ریزها عادت روزانه بسازید.
- آخر هفتهٔ اول داشبورد مالی را باز کنید و ببینید هشدار «بدون قیمت خرید» چند کالا را نشان میدهد؛ همانها را اصلاح کنید.
- بعد از یک ماه کامل اولین مقایسه با ماه قبل ممکن میشود. ماه اول را قضاوت نکنید؛ فقط یاد بگیرید عددها از کجا میآیند.
مهمترین عادت این است که ثبتها بهروز بمانند. گزارش مالی آینهٔ ثبتهای شماست؛ ثبت دیرهنگام یعنی تصویر قدیمی.
نمونهٔ سه ماه: وقتی عددها به تصمیم میرسند
مثال فرضی: فروشگاه «نمونه» سه ماه پشت هم این سه عدد را میبیند.
| ماه | درآمد فروش | حاشیه سود فروش | هزینههای سربار | سود خالص |
|---|---|---|---|---|
| اول | ۹۰ میلیون | ۴۵٪ | ۲۲ میلیون | ۱۸٫۵ میلیون |
| دوم | ۱۰۵ میلیون | ۴۲٪ | ۲۸ میلیون | ۱۶ میلیون |
| سوم | ۱۲۰ میلیون | ۳۸٪ | ۳۲ میلیون | ۱۳٫۶ میلیون |
(سایر درآمدها را در جمعها صفر گرفتهایم.) فروش هر ماه بالا رفته و ظاهر کار خوب است، ولی سود خالص هر ماه کمتر شده. دو علت دیده میشود: حاشیه پایین آمده (احتمالاً تخفیف بیشتر یا قیمت خرید بالاتر) و هزینهها سریعتر از فروش رشد کردهاند. بدون این ردیابی، صاحب فروشگاه تا سه ماه بعد فقط «فروش بیشتر» را میدید. با آن، همان هفته میتواند سراغ گزارش محصولات برود و کالاهایی را پیدا کند که حاشیهشان افتاده، و تبلیغاتی را که فروش اضافه نیاورده کم کند. (عددها فرضیاند.)
چه کسانی به این گزارشها دسترسی داشته باشند؟
اطلاعات مالی حساس است. فروشندهای که فقط ثبت فروش میکند لازم نیست سود و هزینهٔ کل فروشگاه را ببیند. اول دسترسی همکاران را قابل تنظیم میکند و برای بخش مالی دو مجوز جدا دارد: «دیدن گزارشها، درآمدها و هزینهها» و «ثبت و ویرایش درآمد، هزینه، طرف حساب و دستهبندی». پیشنهاد ما این است که بخش مالی فقط برای مالک و مسئول مالی باز باشد.
سه مقالهٔ بعدی همین راهنما را عمیقتر میکنند: سود خالص، قیمت تمامشده و ثبت هزینهها. اگر فروشگاهتان چند کانال دارد، راهنمای مدیریت کانالهای فروش هم کمک میکند گزارش هر کانال را درست بخوانید.
یک روال هفتگی ساده
حسابداری مدیریتی یک کار هفتگی ۳۰ دقیقهای است:
- رسیدهای پیشنویس را نهایی کنید تا قیمت خرید کامل باشد.
- هشدار «بدون قیمت خرید» داشبورد مالی را صفر کنید.
- هزینههای هفته را ثبت کنید.
- داشبورد مالی را با «این ماه» و عدد ماه قبل مقایسه کنید.
- در گزارشها دو چیز را ببینید: کمحاشیهترین کالاهای پرفروش و کانالی که فروشش افتاده.
اشتباههای رایج
- یکی گرفتن فروش و سود. فروش زیاد با قیمت تمامشدهٔ بالا یا تخفیف زیاد سود کمی دارد.
- ثبت نکردن هزینهها. سود خالص بالاتر از واقع به نظر میرسد. مخصوصاً هزینههای ریز مثل بستهبندی و کرایه.
- حساب جنس خریداریشده بهعنوان هزینه. جنسی که نفروختهاید هنوز دارایی است.
- رها کردن کالاهای بدون قیمت خرید. سود هرچه با آنها فروخته میشود نادرست است.
- مخلوط کردن پول شخصی و فروشگاه. هزینهٔ شخصی را بهعنوان هزینهٔ فروشگاه ثبت نکنید و برعکس.
- انتظار حسابداری رسمی. مالیات و دفاتر قانونی را حسابدار شما انجام میدهد؛ اینجا دادههای مدیریتی را مرتب میکنید.
- نگاه به یک ماه تنها. تغییر نسبت به ماه قبل و ماه مشابه سال قبل بیشتر چیز میگوید. داشبورد مالی تغییر را با بازهٔ همطول قبلی مقایسه میکند.
حسابداری فروشگاه در اول
صفحهٔ حسابداری فروشگاه اول داشبورد مالی، گزارشهای فروش، ثبت هزینه و درآمد، و ارزش انبار را معرفی میکند. تکرار میکنیم که این بخش حسابداری رسمی نیست. بخش مالی (قیمت تمامشده، ثبت هزینه و درآمد و گزارشها) در پلن «رشد» است؛ جزئیات پلنها را در صفحهٔ تعرفه ببینید.
سؤالهای رایج
آیا اول جای حسابدار را میگیرد؟
نه. مالیات، دفاتر قانونی و اظهارنامه همچنان با حسابدار است؛ اول دادههای مدیریتی را مرتب میکند.
قیمت خرید کالاهای قدیمی را چطور وارد کنم؟
با رسید ورود کالا. برای موجودی اولیه میتوانید یک رسید با قیمتهای تقریبی بزنید و بعد دقیقتر کنید.
فروشهای نقدی مغازه هم در گزارش میآیند؟
فروشی که در پنل ثبت شود، از هر کانالی که باشد، در گزارش میآید و با نام کانالش قابل تفکیک است.
کارمزد درگاه پرداخت کم میشود؟
در گزارش درگاهها کارمزد هنوز لحاظ نشده است. اگر بهصورت جدا از حساب بانکی کم میشود، خودتان بهعنوان هزینه ثبت کنید.
آیا مالیات بر ارزش افزوده محاسبه میشود؟
مالیات دریافتی جداگانه نشان داده میشود و درآمد حساب نمیشود، ولی اظهارنامه یا محاسبهٔ مالیات انجام نمیشود.
با اول امتحانش کنید
اگر میخواهید سود واقعی فروشگاهتان را ببینید، ۷ روز تست رایگان اول را شروع کنید: چند رسید بزنید، هزینههای این ماه را ثبت کنید و داشبورد مالی را باز کنید.
حسابداری فروشگاه با اول
همین کارهایی که خواندید را در اول انجام دهید. ثبتنام چند دقیقه بیشتر نمیبرد.